
Der Statistische Wert
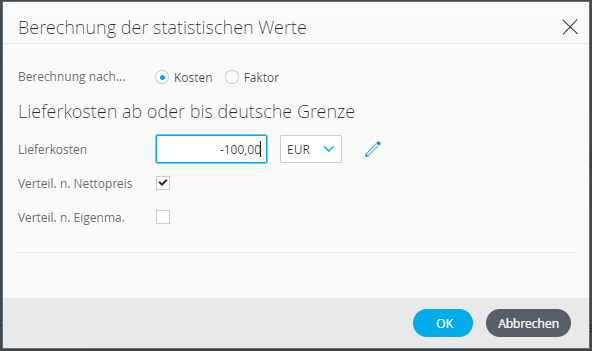
Der Statistische Wert ist der Wert am Übergang der deutschen Grenze. Bei der Ermittlung des Statistischen Werts werden Frachtkosten, abhängig von den Incoterms, zum Verkaufspreis aufgeschlagen oder von diesem abgezogen. Bei Incoterms, die auch Frachtkosten außerhalb der deutschen Grenze beinhalten, muss dieser Wert reduziert werden. Das betrifft z. B. die Incoterms CIF, DAP oder DAT. Damit z. B. Seefrachtkosten reduziert werden, setzen Sie bei der Eingabe ein Minuszeichen „-“ vor den Betrag.
Beispiele
Im Folgenden finden Sie Veranschaulichungen anhand einer Seefrachtsendung von Stuttgart (via Hamburg) nach New York:
Beispiel A)
EXW Stuttgart = Es müssen alle Kosten inklusive Beladung auf das Schiff berücksichtigt werden. Somit ist dem Verkaufswert der Betrag bis zur deutschen Grenze (Hafen) hinzuzufügen. (+)
Beispiel B)
CIF New York = im Verkaufswert sind die Transportkosten bis New York bereits inkludiert. Deshalb müssen die Seefrachtkosten von Hamburg nach New York abgezogen werden. (-)
Beispiel C)
FOB Hamburg = im Verkaufswert sind alle Transportkosten bis Hamburg inkludiert. Daher müssen Sie weder etwas hinzufügen oder abziehen. (0)
Der fachliche Hintergrund
Die Berechnung erfolgt bis zur deutschen Grenze – hier ist der Ort der Lieferbedingung zu beachten:
- Liegt der Ort hinter der deutschen Grenze (im Ausland), müssen Abzüge eingerechnet werden. In diesen Fällen setzen Sie ein Minus „-“ vor den Wert, damit der Statistische Wert richtig berechnet wird.
- Liegt der Ort vor der deutschen Grenze (im Inland) muss hinzugerechnet werden. Tragen Sie in diesem Fall lediglich die bis zur deutschen Grenze zusätzlich anfallenden Kosten ein, ohne ein Pluszeichen „+“.
Das Merkblatt zu Zollanmeldungen definiert den Grenzübergangswert je nach Verkehrsweg:
- im Landverkehr (auch bei Beförderung in Rohrleitungen), im
Seeverkehr, im Luftverkehr und Binnenschiffsverkehr: frei deutsche Grenze - Postlieferungen: frei Einlieferungspoststelle
- Lieferung als Schiffs- und Luftfahrzeugbedarf: frei an Bord des Fahrzeug
Dies entspricht weitestgehend der Definition des deutschen Grenzübergangswerts.